Istituto di bellezza8 min di lettura
Buoni regalo nello studio: validità, prescrizione e IVA in Svizzera
Come centri estetici, studi di nail art e di massaggi emettono e riscattano i buoni: buono di valore o di prestazione, numerazione, validità, prescrizione e IVA.
Aggiornato il
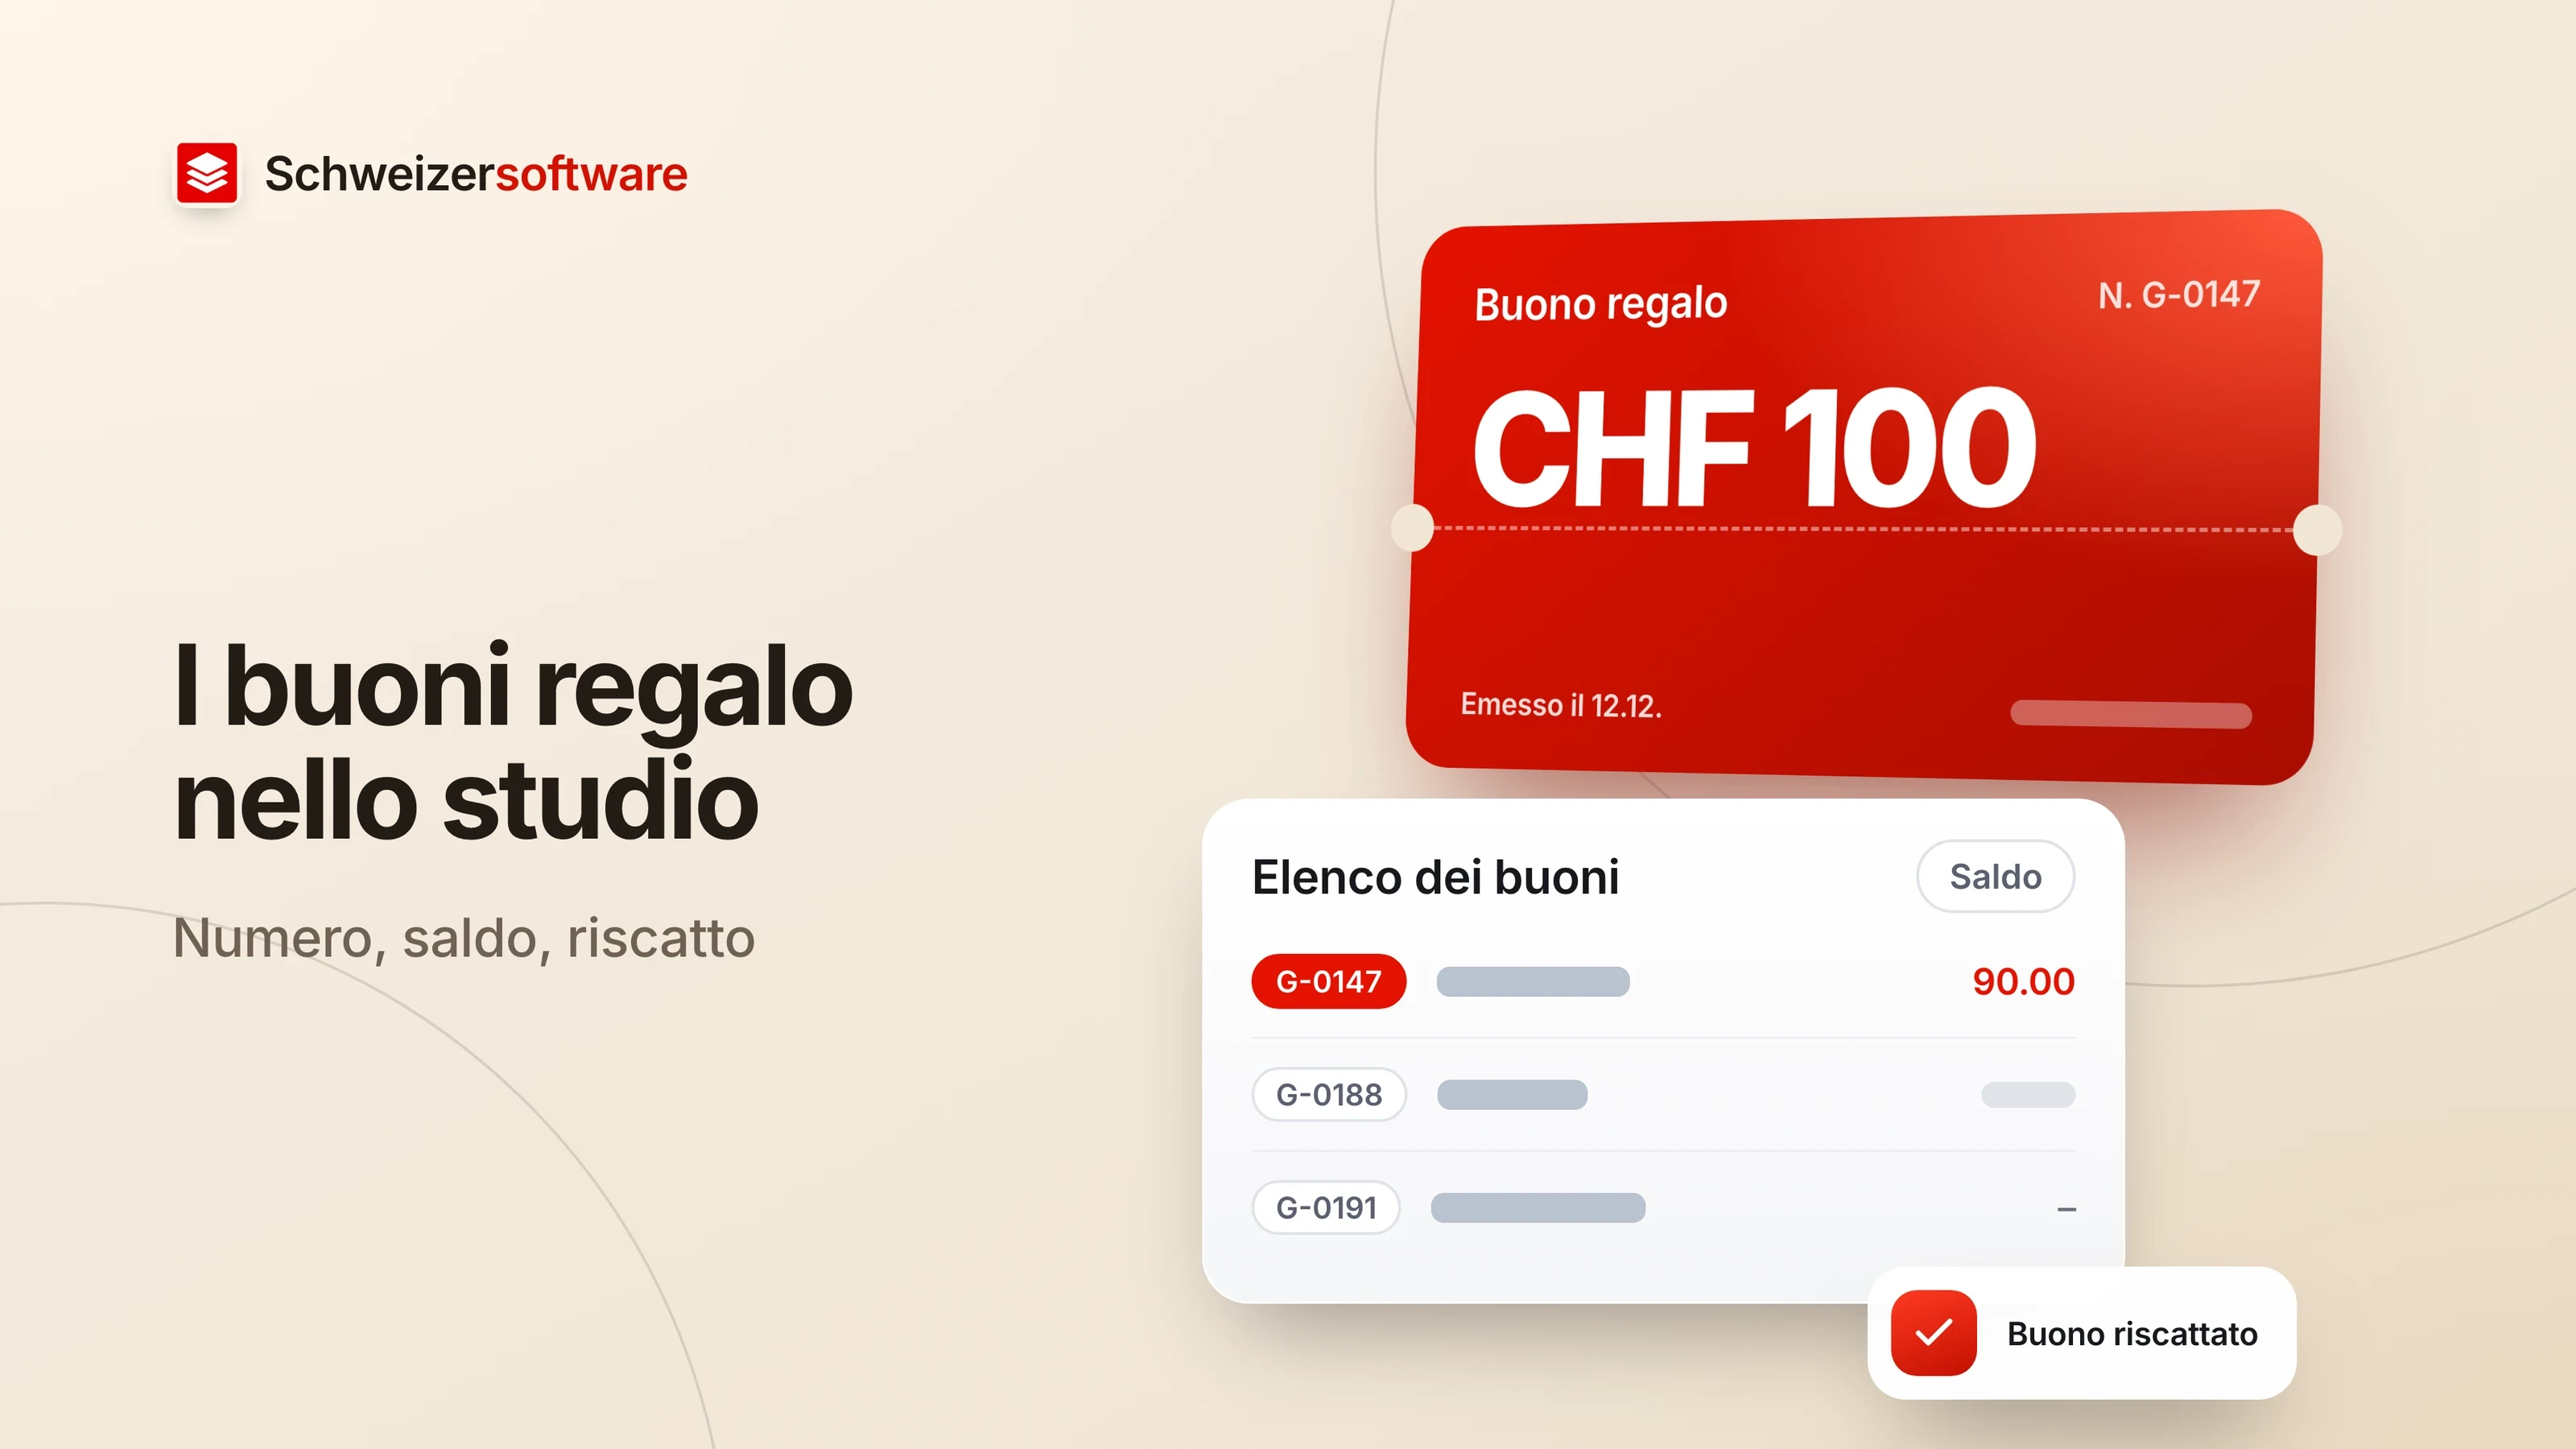
A dicembre un centro estetico a Lucerna vende, in certi giorni, più buoni regalo che trattamenti. Uno studio di nail art a Lugano e uno studio di massaggi a Bienne vivono la stessa cosa. Le domande arrivano dopo. A marzo una cliente appoggia sul banco un buono da 150 franchi, emesso più di due anni prima, di cui 60 franchi sono già stati riscattati. A Bienne un cliente preferirebbe usare il suo buono per un massaggio di 60 minuti per un trattamento viso. E la fiduciaria chiede quanti buoni erano ancora aperti a fine anno.
Questo articolo descrive come gli studi possono emettere e riscattare i buoni: quali tipi esistono, che cosa riporta un buono, che aspetto ha un elenco dei buoni, che cosa dice il Codice delle obbligazioni sulla prescrizione e come l’amministrazione fiscale tratta i buoni ai fini dell’IVA. Vale allo stesso modo per centri estetici, studi di nail art e studi di massaggi. Non sostituisce una valutazione giuridica o fiscale del singolo caso.
Buono di valore o buono di prestazione
Nella sua Info IVA 04, l’Amministrazione federale delle contribuzioni (AFC) distingue due tipi di buoni. La distinzione è utile anche al di fuori del fisco, perché determina che cosa vale al momento del riscatto.
- Un buono di valore indica un importo, ad esempio 100 franchi, e nessuna prestazione determinata. Con esso si può ottenere una qualsiasi prestazione fino a concorrenza dell’importo.
- Un buono di prestazione indica una prestazione determinata o determinabile. Al riscatto la clientela sceglie soltanto quando, non per che cosa. Se è indicato in aggiunta un valore («trattamento viso del valore di 120 franchi»), resta, secondo l’AFC, un buono di prestazione.
Una frase importante si trova scritta in piccolo: se il buono o le condizioni generali permettono di riscattarlo, oltre che per la prestazione indicata, anche per altre prestazioni, secondo l’AFC si tratta di un buono di valore. I buoni sconto, che danno diritto soltanto a un prezzo ridotto, non sono buoni ai sensi di questa prassi.
| Esempio da uno studio | Tipo secondo la prassi dell’AFC |
|---|---|
| «Buono da 100 franchi», riscattabile liberamente | Buono di valore |
| «Massaggio classico, 60 minuti» | Buono di prestazione |
| «Manicure con smalto del valore di 55 franchi» | Buono di prestazione |
| «Trattamento viso, secondo le CG riscattabile anche per prodotti» | Buono di valore |
| «20 per cento sulla prossima pedicure» | non è un buono in questo senso |
Per il cliente dell’esempio, che vorrebbe scambiare il massaggio con un trattamento viso, è la domanda centrale. Un buono di sola prestazione non prevede questo scambio. Se lo studio lo consenta comunque è una sua decisione; alcuni studi fissano una regola in merito nelle proprie condizioni.
Che cosa riporta un buono
Un buono si stampa in fretta. Perché due anni dopo sia ancora univoco, molti buoni contengono queste indicazioni:
- Nome e indirizzo dello studio, in modo che sia chiaro dove vale
- Un numero univoco, che ricompare nell’elenco dei buoni
- La data di emissione
- Importo o prestazione, a seconda del tipo di buono
- Un’indicazione sulla validità, se lo studio ne prevede una
- Le regole per il riscatto: se resta un saldo, se viene pagato in contanti, se il buono vale per i prodotti
Se il nome della persona che riceve il regalo debba figurare sul buono è una questione di impostazione. Un buono senza nome si può regalare a un’altra persona; uno con il nome è più personale. Per il riscatto lo studio di solito non ha bisogno del nome; il numero basta.
L’elenco dei buoni: numero, saldo, riscatto
Il numero sul buono vale solo quanto l’elenco in cui compare. Un elenco dei buoni risponde a tre domande: questo buono è autentico? Quanto è ancora aperto? E quanto è ancora aperto in totale? Secondo l’AFC i buoni possono essere emessi in forma fisica o elettronica; l’elenco è lo stesso in entrambi i casi.
| Numero | Emissione | Tipo | Importo / prestazione | Riscattato | Saldo |
|---|---|---|---|---|---|
| G-0147 | 12.12.2024 | Valore | CHF 150.00 | 03.02.2025: CHF 60.00 | CHF 90.00 |
| G-0188 | 20.12.2025 | Prestazione | Massaggio 60 min | – | 1 massaggio |
| G-0191 | 22.12.2025 | Valore | CHF 80.00 | 14.01.2026: CHF 80.00 | – |
Con i buoni di valore il riscatto parziale è frequente: un trattamento costa meno del buono e il resto rimane. Senza elenco il saldo esiste solo sulla carta in mano alla cliente, spesso scritto a mano. Con un elenco si può verificare in qualsiasi momento, anche se il buono va perso.
L’elenco solleva anche una questione di protezione dei dati. La legge sulla protezione dei dati (LPD) richiede che i dati personali siano raccolti soltanto per uno scopo determinato e riconoscibile e trattati in modo proporzionato; i dati non più necessari sono distrutti o resi anonimi (art. 6 LPD). Per un elenco dei buoni spesso basta il numero. Nome e recapito dell’acquirente si annotano solo se c’è un motivo, ad esempio un invio per posta.
Validità e prescrizione: che cosa dice il Codice delle obbligazioni
Alcuni studi stampano una data di scadenza sui loro buoni, ad esempio uno o due anni dall’emissione. Per i crediti la legge stessa contiene le regole generali sulla prescrizione del Codice delle obbligazioni (CO):
- Secondo l’art. 127 CO, i crediti si prescrivono in dieci anni, in quanto il diritto civile federale non disponga altrimenti.
- L’art. 128 CO elenca i crediti che si prescrivono in cinque anni, tra cui quelli derivanti da lavori artigianali e dalla vendita al minuto di merci. L’articolo non menziona i buoni.
- Secondo l’art. 129 CO, i termini di prescrizione di questo titolo non possono essere modificati per volontà delle parti.
- Secondo l’art. 130 CO, la prescrizione comincia a decorrere dall’esigibilità del credito.
- Secondo l’art. 142 CO, il giudice non può tener conto d’ufficio della prescrizione.
Indipendentemente da questa questione, ci sono soluzioni pratiche che rendono meno frequenti le discussioni al banco: la data di scadenza ben visibile sul buono invece che soltanto nelle CG, un promemoria alla clientela quando un buono con saldo aperto sta per scadere e una regola fissata per il caso in cui qualcuno si presenti dopo la data. Per le carte multiple e gli abbonamenti si pongono domande molto simili; valgono le stesse domande.
I buoni e l’IVA
Se l’IVA abbia un ruolo dipende dalla cifra d’affari. Secondo l’AFC, il limite per l’assoggettamento è di 100 000 franchi di cifra d’affari da prestazioni in Svizzera e all’estero; al di sotto, un’impresa può eventualmente assoggettarsi volontariamente. Per uno studio non assoggettato la distinzione seguente non ha rilevanza fiscale.
Per gli studi assoggettati, l’AFC descrive il trattamento nell’Info IVA 04, cifra 2.7.6. Ha pubblicato questa prassi il 17 marzo 2025 come prima definizione della prassi in seguito a una sentenza.
| Buono di valore | Buono di prestazione | |
|---|---|---|
| Alla vendita | come un mezzo di pagamento: nessuna prestazione, nessuna controprestazione | il prezzo d’acquisto vale come pagamento anticipato (art. 40 cpv. 1 lett. c LIVA) |
| Imposta conteggiata | al riscatto | nel periodo in cui è incassato il prezzo d’acquisto |
| Imposta sul buono | non può essere esposta | in questa cifra nessuna indicazione in merito |
| Non riscattato o prescritto | – (si conteggia solo al riscatto) | correzione possibile come riduzione della controprestazione (art. 41 cpv. 1 LIVA) |
L’AFC illustra la distinzione con esempi. Uno è una tessera di un ristorante take-away per dieci pranzi, su cui a ogni pasto viene timbrata una casella; l’AFC la classifica come buono di prestazione. Se la stessa tessera dà diritto anche a bevande con un’altra aliquota, secondo l’AFC si tratta di un buono di valore, perché al momento della vendita l’aliquota non è ancora determinabile. Un pacchetto di cinque trattamenti viso è costruito in modo simile alla tessera dei pranzi. Come classificare un determinato pacchetto o buono, gli studi lo chiariscono con la loro fiduciaria o direttamente con l’AFC.
I buoni nella contabilità
Anche senza IVA i buoni appartengono alla contabilità, perché tra la vendita di dicembre e il trattamento di marzo c’è spesso una chiusura annuale. Il Codice delle obbligazioni fissa al riguardo dei principi, senza menzionare i buoni:
- Le ditte individuali e le società di persone con una cifra d’affari inferiore a 500 000 franchi tengono soltanto la contabilità di entrate e uscite e della situazione patrimoniale (art. 957 cpv. 2 CO).
- Secondo l’art. 958b CO, costi e ricavi sono delimitati nel tempo e per natura. Chi realizza al massimo 100 000 franchi di ricavo netto da forniture e prestazioni può rinunciarvi e basarsi su entrate e uscite.
- Libri e documenti contabili sono conservati per dieci anni secondo l’art. 958f CO, su carta o in forma elettronica.
Come i buoni aperti compaiano nel bilancio di un determinato studio è una questione per la fiduciaria. Un elenco completo dei buoni rende però semplice la risposta: mostra, a una data di riferimento, quanto è stato venduto, riscattato e quanto è ancora aperto.
Di nuovo alle tre domande
Con un elenco dei buoni e regole annotate, le domande dell’inizio diventano gestibili. Il saldo della cliente a Lucerna figura nell’elenco, con la data del primo riscatto; che cosa valga dopo la scadenza stampata lo stabilisce la regola fissata dallo studio, nel quadro della legge. Se il buono per il massaggio a Bienne valga per un trattamento viso lo dicono il buono e le sue condizioni. E la fiduciaria riceve gli importi aperti a fine anno come un’unica cifra invece che come una scatola piena di copie.
La nostra idea per i centri estetici non prevede i buoni per la prima versione; le cure e i pacchetti pagati in anticipo ne fanno invece parte. L’app terrà il conto di quante sedute restano aperte. Costruiremo i buoni se i centri li richiederanno.
Fonti
- 1.Obligationenrecht (OR, SR 220), Art. 127–130, 142, 957, 958b und 958f (verificato il 10 ottobre 2026)
- 2.ESTV: MWST-Info 04 Steuerobjekt, Ziff. 2.7.6 Gutscheine (verificato il 10 ottobre 2026)
- 3.ESTV: MWST-Steuerpflicht (verificato il 10 ottobre 2026)
- 4.Bundesgesetz über den Datenschutz (DSG, SR 235.1), Art. 6 (verificato il 10 ottobre 2026)
Essere informati al lancio
Questa idea è ancora in preparazione. Si iscriva e la informeremo una sola volta, quando diventerà un’app. L’iscrizione non è vincolante – nessuna newsletter, nessuna pubblicità.
Vedi l’idea