Kosmetikstudio7 Min. Lesezeit
Gutscheine im Studio: Gültigkeit, Verjährung und MWST in der Schweiz
Wie Kosmetik-, Nagel- und Massagestudios Gutscheine ausgeben und einlösen: Wert- oder Leistungsgutschein, Nummerierung, Gültigkeit, Verjährung und MWST.
Aktualisiert am
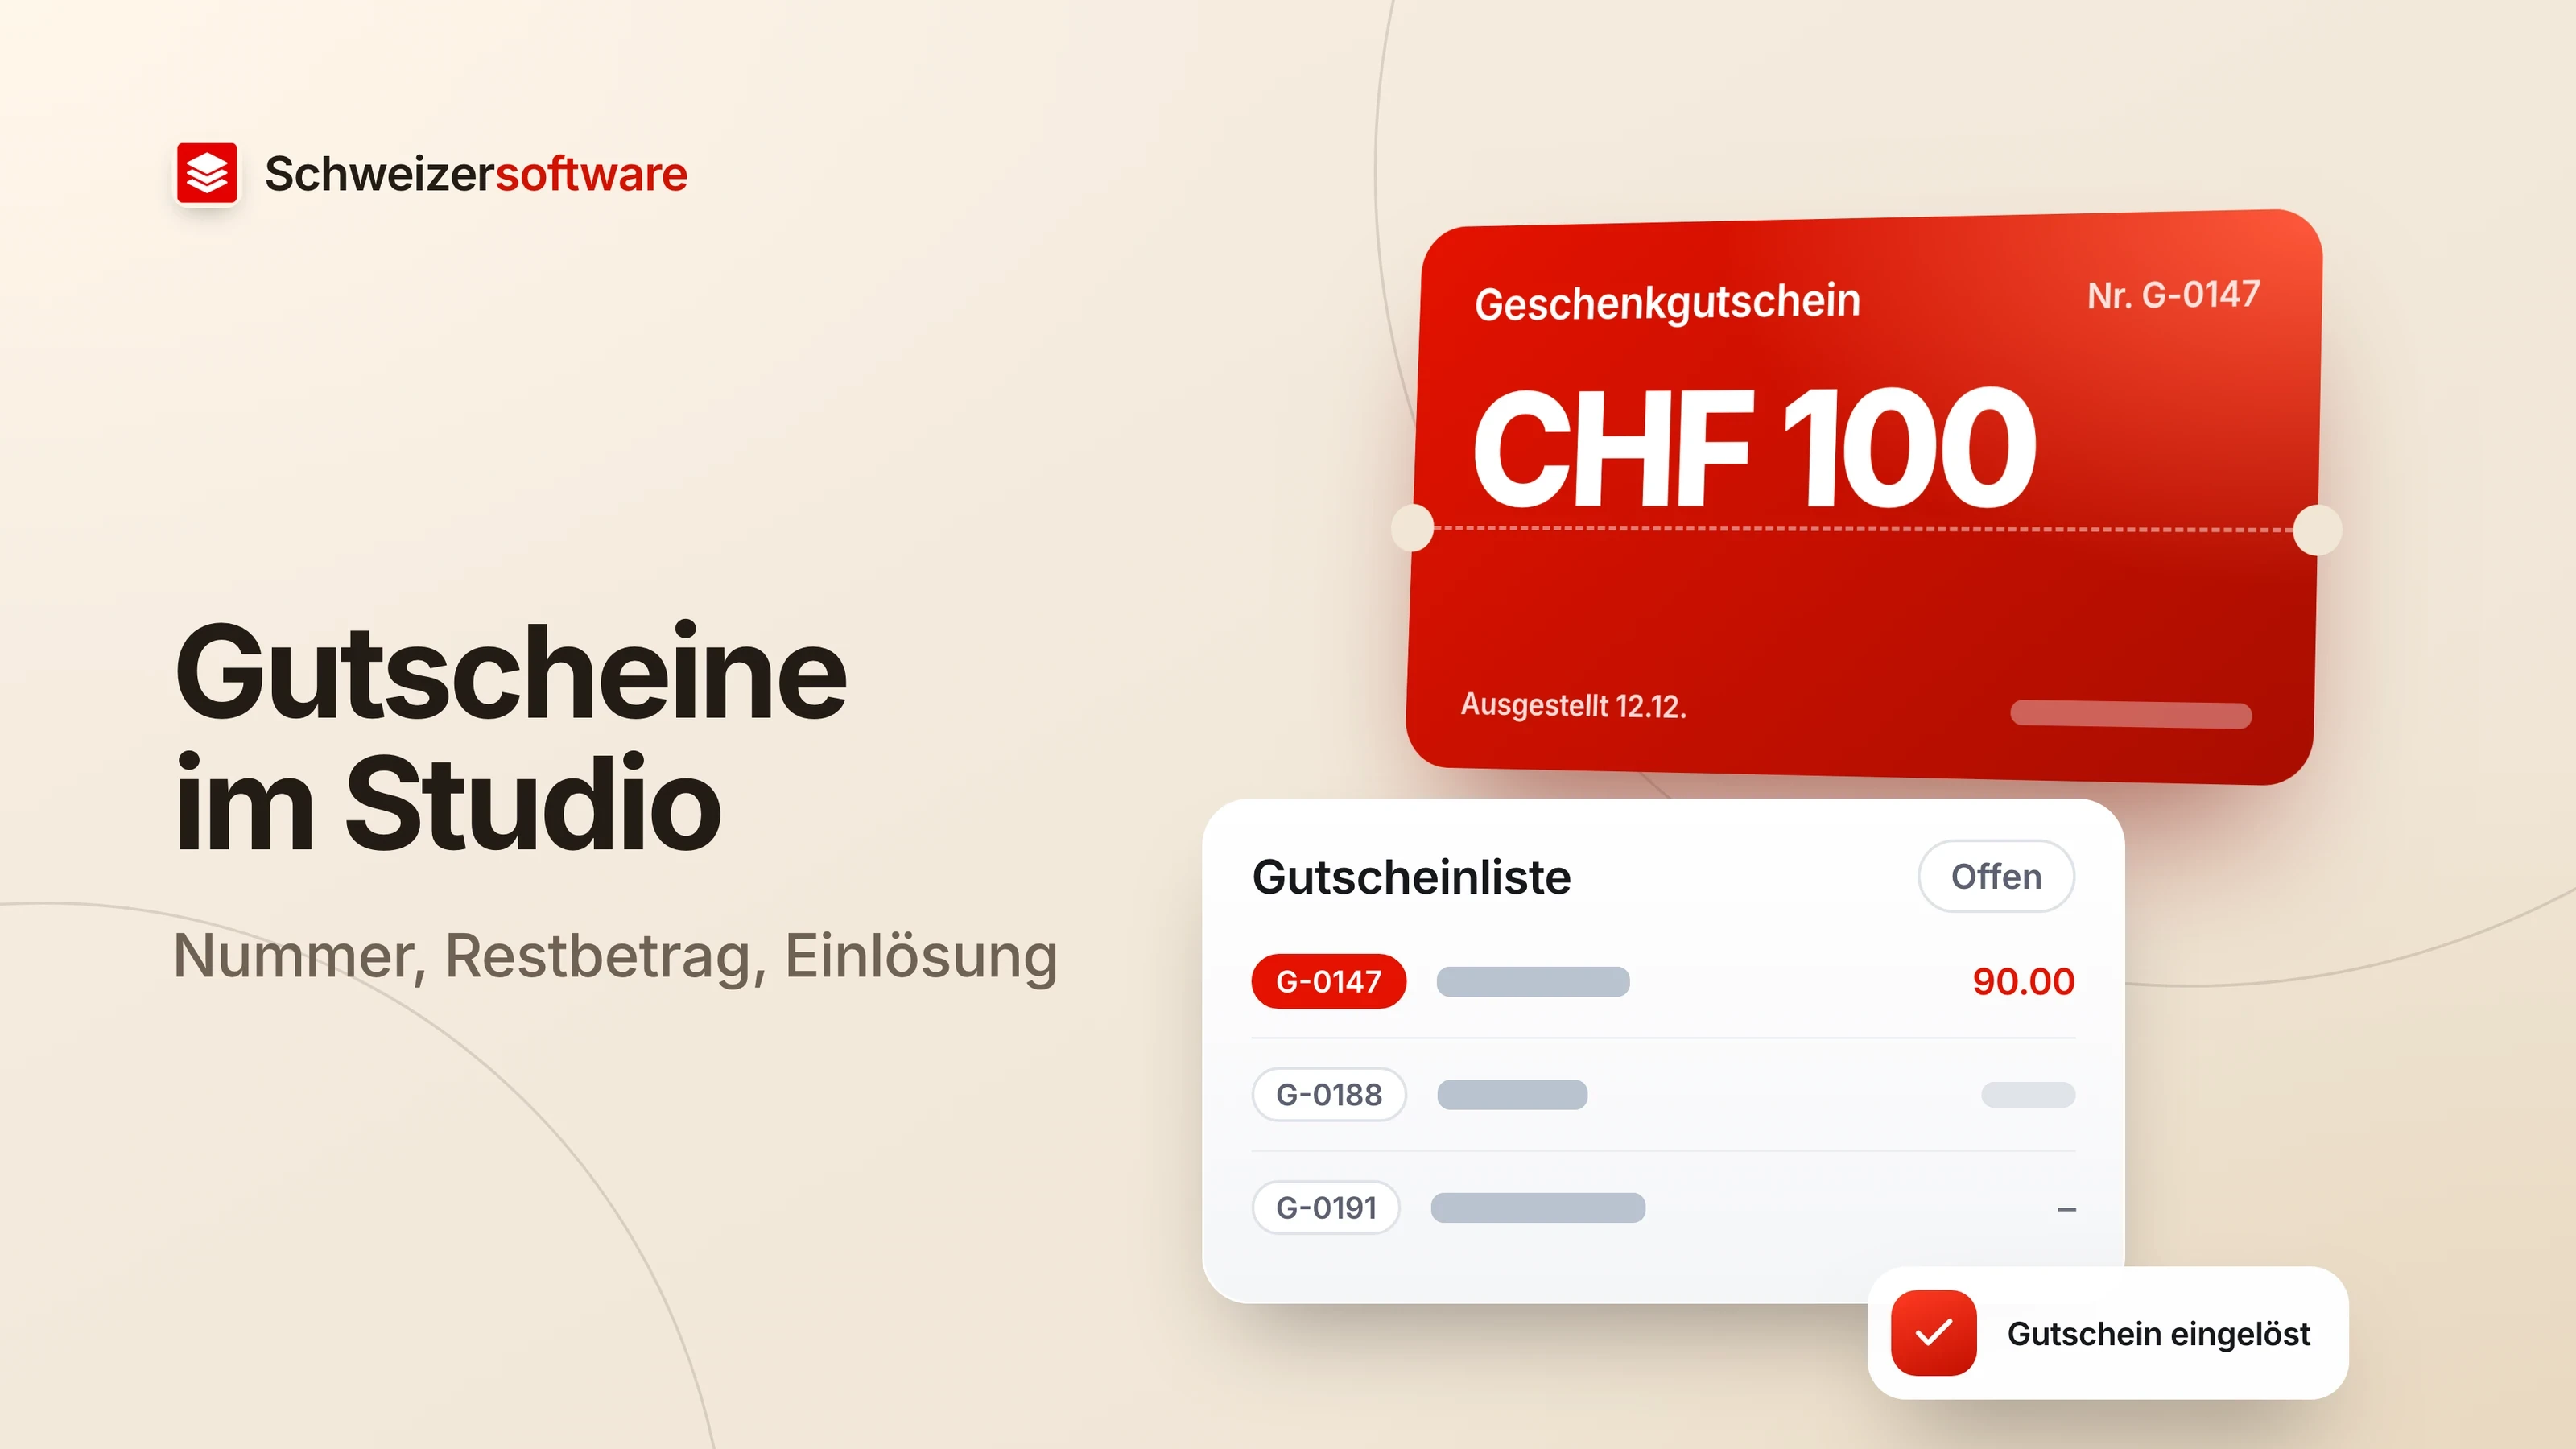
Im Dezember verkauft ein Kosmetikstudio in Luzern an manchen Tagen mehr Gutscheine als Behandlungen. Ein Nagelstudio in Lugano und eine Massagepraxis in Biel erleben dasselbe. Die Fragen kommen später. Im März legt eine Kundin einen Gutschein über CHF 150 auf den Tresen, ausgestellt vor über zwei Jahren, von dem schon CHF 60 eingelöst wurden. In Biel möchte ein Kunde seinen Gutschein für eine Massage von 60 Minuten lieber für eine Gesichtsbehandlung einsetzen. Und die Treuhänderin fragt, wie viele Gutscheine Ende Jahr noch offen waren.
Dieser Beitrag beschreibt, wie Studios Gutscheine ausgeben und einlösen können: welche Arten es gibt, was auf einem Gutschein steht, wie eine Gutscheinliste aussieht, was das Obligationenrecht zur Verjährung sagt und wie die Steuerverwaltung Gutscheine bei der Mehrwertsteuer behandelt. Er gilt für Kosmetik-, Nagel- und Massagestudios gleichermassen. Eine rechtliche oder steuerliche Beurteilung des Einzelfalls ersetzt er nicht.
Wertgutschein oder Leistungsgutschein
Die Eidgenössische Steuerverwaltung (ESTV) unterscheidet in ihrer MWST-Info 04 zwei Arten von Gutscheinen. Die Unterscheidung ist auch ausserhalb der Steuer praktisch, weil sie bestimmt, was beim Einlösen gilt.
- Ein Wertgutschein nennt einen Betrag, etwa CHF 100, und keine bestimmte Leistung. Mit ihm lässt sich eine beliebige Leistung im Umfang des Betrags beziehen.
- Ein Leistungsgutschein nennt eine bestimmte oder bestimmbare Leistung. Die Kundschaft wählt beim Einlösen nur, wann, nicht wofür. Steht zusätzlich ein Wert darauf («Gesichtsbehandlung im Wert von CHF 120»), bleibt es laut ESTV ein Leistungsgutschein.
Ein wichtiger Satz steht im Kleingedruckten: Erlaubt der Gutschein oder erlauben die AGB, ihn neben der genannten Leistung auch für andere Leistungen einzulösen, liegt nach der ESTV ein Wertgutschein vor. Rabattgutscheine, die nur zu einem reduzierten Preis berechtigen, sind im Sinne dieser Praxis gar keine Gutscheine.
| Beispiel aus dem Studio | Art nach ESTV-Praxis |
|---|---|
| «Gutschein über CHF 100», frei einlösbar | Wertgutschein |
| «Klassische Massage, 60 Minuten» | Leistungsgutschein |
| «Maniküre mit Lack im Wert von CHF 55» | Leistungsgutschein |
| «Gesichtsbehandlung, laut AGB auch für Produkte einlösbar» | Wertgutschein |
| «20 Prozent auf die nächste Pediküre» | kein Gutschein in diesem Sinn |
Für den Kunden aus dem Beispiel, der die Massage gegen eine Gesichtsbehandlung tauschen möchte, ist das die Kernfrage. Ein reiner Leistungsgutschein sieht diesen Tausch nicht vor. Ob das Studio ihn trotzdem zulässt, ist seine Entscheidung; manche Studios halten dafür eine Regel in ihren Bedingungen fest.
Was auf einem Gutschein steht
Ein Gutschein ist schnell gedruckt. Damit er auch zwei Jahre später noch eindeutig ist, enthalten viele Gutscheine diese Angaben:
- Name und Adresse des Studios, damit klar ist, wo er gilt
- Eine eindeutige Nummer, die in der Gutscheinliste wieder auftaucht
- Das Ausgabedatum
- Betrag oder Leistung, je nach Art des Gutscheins
- Eine Angabe zur Gültigkeit, sofern das Studio eine vorsieht
- Die Regeln beim Einlösen: ob ein Restbetrag stehen bleibt, ob er bar ausbezahlt wird, ob der Gutschein für Produkte gilt
Ob ein Name des beschenkten Menschen auf den Gutschein gehört, ist eine Frage der Gestaltung. Ein Gutschein ohne Namen lässt sich weiterschenken; einer mit Namen ist persönlicher. Für das Einlösen braucht das Studio den Namen meist nicht, die Nummer genügt.
Die Gutscheinliste: Nummer, Restbetrag, Einlösung
Die Nummer auf dem Gutschein ist nur so viel wert wie die Liste, in der sie steht. Eine Gutscheinliste beantwortet drei Fragen: Ist dieser Gutschein echt? Wie viel ist noch offen? Und wie viel ist insgesamt noch offen? Gutscheine können laut ESTV physisch oder elektronisch ausgegeben werden; die Liste ist in beiden Fällen dieselbe.
| Nummer | Ausgabe | Art | Betrag / Leistung | Eingelöst | Offen |
|---|---|---|---|---|---|
| G-0147 | 12.12.2024 | Wert | CHF 150.00 | 03.02.2025: CHF 60.00 | CHF 90.00 |
| G-0188 | 20.12.2025 | Leistung | Massage 60 Min. | – | 1 Massage |
| G-0191 | 22.12.2025 | Wert | CHF 80.00 | 14.01.2026: CHF 80.00 | – |
Bei Wertgutscheinen kommt die Teileinlösung häufig vor: Eine Behandlung kostet weniger als der Gutschein, der Rest bleibt stehen. Ohne Liste steht der Restbetrag nur auf dem Papier in der Hand der Kundin, oft handschriftlich. Mit Liste lässt er sich jederzeit nachprüfen, auch wenn der Gutschein verloren geht.
Bei der Liste stellt sich auch eine Datenschutzfrage. Das Datenschutzgesetz verlangt, dass Personendaten nur zu einem bestimmten und erkennbaren Zweck beschafft und verhältnismässig bearbeitet werden; nicht mehr nötige Daten werden vernichtet oder anonymisiert (Art. 6 DSG). Für eine Gutscheinliste reicht oft die Nummer. Name und Kontakt der Käuferin werden nur dann festgehalten, wenn es dafür einen Grund gibt, etwa einen Versand per Post.
Gültigkeit und Verjährung: was im Obligationenrecht steht
Manche Studios drucken ein Ablaufdatum auf ihre Gutscheine, etwa ein oder zwei Jahre ab Ausgabe. Das Gesetz selbst enthält zu Forderungen die allgemeinen Verjährungsregeln des Obligationenrechts:
- Nach Art. 127 OR verjähren Forderungen mit Ablauf von zehn Jahren, soweit das Bundeszivilrecht nichts anderes bestimmt.
- Art. 128 OR nennt Forderungen, die nach fünf Jahren verjähren, darunter solche aus Handwerksarbeit und aus dem Kleinverkauf von Waren. Gutscheine nennt der Artikel nicht.
- Nach Art. 129 OR können die Verjährungsfristen dieses Titels durch Verfügung der Beteiligten nicht abgeändert werden.
- Nach Art. 130 OR beginnt die Verjährung mit der Fälligkeit der Forderung.
- Nach Art. 142 OR darf der Richter die Verjährung nicht von Amtes wegen berücksichtigen.
Unabhängig von dieser Frage gibt es praktische Gestaltungen, die Gespräche am Tresen seltener machen: das Ablaufdatum gut sichtbar auf dem Gutschein statt nur in den AGB, eine Erinnerung an die Kundschaft, wenn ein Gutschein mit offenem Betrag bald abläuft, und eine festgelegte Regel für den Fall, dass jemand nach dem Datum kommt. Für Mehrfachkarten und Abos stellen sich ganz ähnliche Fragen.
Gutscheine bei der Mehrwertsteuer
Ob die Mehrwertsteuer überhaupt eine Rolle spielt, hängt vom Umsatz ab. Laut ESTV liegt die Grenze für die Steuerpflicht bei 100 000 Franken Umsatz aus Leistungen im In- und Ausland; darunter kann sich ein Betrieb allenfalls freiwillig unterstellen. Für ein Studio, das nicht steuerpflichtig ist, spielt die folgende Unterscheidung bei der Steuer keine Rolle.
Für steuerpflichtige Studios beschreibt die ESTV die Behandlung in der MWST-Info 04, Ziffer 2.7.6. Sie hat diese Praxis am 17. März 2025 als erstmalige Praxisfestlegung infolge eines Gerichtsurteils veröffentlicht.
| Wertgutschein | Leistungsgutschein | |
|---|---|---|
| Beim Verkauf | wie ein Zahlungsmittel: keine Leistung, kein Entgelt | Kaufpreis gilt als Vorauszahlung (Art. 40 Abs. 1 Bst. c MWSTG) |
| Steuer abgerechnet | bei der Einlösung | in der Periode, in der der Kaufpreis eingeht |
| Steuer auf dem Gutschein | darf nicht ausgewiesen werden | dazu keine Angabe in dieser Ziffer |
| Nicht eingelöst oder verjährt | – (abgerechnet wird erst bei der Einlösung) | Korrektur als Entgeltsminderung möglich (Art. 41 Abs. 1 MWSTG) |
Die ESTV erläutert die Unterscheidung mit Beispielen. Eines davon ist eine Karte eines Take-away-Restaurants für zehn Mittagessen, auf der pro Mahlzeit ein Feld abgestempelt wird; die ESTV ordnet sie als Leistungsgutschein ein. Berechtigt dieselbe Karte auch zum Bezug von Getränken mit anderem Steuersatz, liegt nach der ESTV ein Wertgutschein vor, weil der Steuersatz beim Verkauf noch nicht bestimmbar ist. Ein Paket mit fünf Gesichtsbehandlungen ist ähnlich aufgebaut wie die Mittagskarte. Wie ein bestimmtes Paket oder ein bestimmter Gutschein einzuordnen ist, klären Studios mit ihrer Treuhand oder direkt mit der ESTV.
Gutscheine in der Buchhaltung
Auch ohne Mehrwertsteuer gehören Gutscheine in die Buchhaltung, denn zwischen dem Verkauf im Dezember und der Behandlung im März liegt oft ein Jahresabschluss. Das Obligationenrecht hält dazu Grundsätze fest, ohne Gutscheine zu nennen:
- Einzelunternehmen und Personengesellschaften mit weniger als 500 000 Franken Umsatzerlös führen lediglich über Einnahmen und Ausgaben sowie die Vermögenslage Buch (Art. 957 Abs. 2 OR).
- Nach Art. 958b OR werden Aufwände und Erträge zeitlich und sachlich abgegrenzt. Wer höchstens 100 000 Franken Nettoerlös aus Lieferungen und Leistungen hat, kann darauf verzichten und auf Einnahmen und Ausgaben abstellen.
- Geschäftsbücher und Buchungsbelege werden nach Art. 958f OR während zehn Jahren aufbewahrt, auf Papier oder elektronisch.
Wie offene Gutscheine im Abschluss eines bestimmten Studios erscheinen, ist eine Frage für die Treuhand. Eine vollständige Gutscheinliste macht die Antwort aber einfach: Sie zeigt auf einen Stichtag, wie viel verkauft, eingelöst und noch offen ist.
Zurück zu den drei Fragen
Mit einer Gutscheinliste und festgehaltenen Regeln werden die Fragen vom Anfang überschaubar. Der Restbetrag der Kundin in Luzern steht in der Liste, mit Datum der ersten Einlösung; was nach Ablauf des aufgedruckten Datums gilt, entscheidet die Regel, die das Studio festgelegt hat, im Rahmen des Gesetzes. Ob der Massagegutschein in Biel für eine Gesichtsbehandlung gilt, beantworten Gutschein und Bedingungen. Und die Treuhänderin erhält die offenen Beträge per Ende Jahr als eine Zahl statt als Schachtel voller Durchschläge.
Unsere Idee für Kosmetikstudios sieht Gutscheine für die erste Version nicht vor; Kuren und Pakete, die im Voraus bezahlt werden, gehören dagegen dazu. Die App wird mitzählen, wie viele Sitzungen noch offen sind. Gutscheine bauen wir, wenn Studios sie verlangen.
Quellen
- 1.Obligationenrecht (OR, SR 220), Art. 127–130, 142, 957, 958b und 958f (geprüft am 10. Oktober 2026)
- 2.ESTV: MWST-Info 04 Steuerobjekt, Ziff. 2.7.6 Gutscheine (geprüft am 10. Oktober 2026)
- 3.ESTV: MWST-Steuerpflicht (geprüft am 10. Oktober 2026)
- 4.Bundesgesetz über den Datenschutz (DSG, SR 235.1), Art. 6 (geprüft am 10. Oktober 2026)
Beim Start informiert werden
Diese Idee ist noch in Planung. Tragen Sie sich ein, und wir informieren Sie einmalig, wenn daraus eine App wird. Die Eintragung ist unverbindlich – kein Newsletter, keine Werbung.
Zur Idee