Institut de beauté9 min de lecture
Bons cadeaux au studio : validité, prescription et TVA en Suisse
Comment instituts, studios de nail art et cabinets de massage émettent et utilisent des bons : bon de valeur ou de prestation, validité, prescription et TVA.
Mis à jour le
En décembre, un institut de beauté lucernois vend certains jours plus de bons cadeaux que de soins. Un studio de nail art à Lugano et un cabinet de massage à Bienne vivent la même chose. Les questions viennent plus tard. En mars, une cliente pose sur le comptoir un bon de 150 francs émis il y a plus de deux ans, dont 60 francs ont déjà été utilisés. À Bienne, un client préférerait utiliser son bon pour un massage de 60 minutes pour un soin du visage. Et la fiduciaire demande combien de bons étaient encore ouverts à la fin de l’année.
Cet article décrit comment les studios peuvent émettre et utiliser des bons : quels types existent, ce qui figure sur un bon, à quoi ressemble une liste des bons, ce que le Code des obligations dit de la prescription et comment l’administration fiscale traite les bons en matière de TVA. Il vaut de la même façon pour les instituts de beauté, les studios de nail art et les cabinets de massage. Il ne remplace pas une appréciation juridique ou fiscale d’un cas particulier.
Bon de valeur ou bon de prestation
Dans son Info TVA 04, l’Administration fédérale des contributions (AFC) distingue deux types de bons. Cette distinction est pratique aussi en dehors de l’impôt, car elle détermine ce qui vaut lors de l’utilisation.
- Un bon de valeur indique un montant, par exemple 100 francs, et aucune prestation précise. Il permet d’obtenir n’importe quelle prestation à concurrence du montant.
- Un bon de prestation désigne une prestation déterminée ou déterminable. À l’utilisation, la clientèle ne choisit que le moment, pas l’objet. Si une valeur figure en plus (« soin du visage d’une valeur de 120 francs »), il reste, selon l’AFC, un bon de prestation.
Une phrase importante figure dans les petits caractères : si le bon ou les conditions générales permettent de l’utiliser, outre la prestation indiquée, pour d’autres prestations, il s’agit selon l’AFC d’un bon de valeur. Les bons de réduction, qui ne donnent droit qu’à un prix réduit, ne sont pas des bons au sens de cette pratique.
| Exemple d’un studio | Type selon la pratique de l’AFC |
|---|---|
| « Bon de 100 francs », utilisable librement | Bon de valeur |
| « Massage classique, 60 minutes » | Bon de prestation |
| « Manucure avec vernis d’une valeur de 55 francs » | Bon de prestation |
| « Soin du visage, utilisable aussi pour des produits selon les CG » | Bon de valeur |
| « 20 pour cent sur la prochaine pédicure » | pas un bon en ce sens |
Pour le client de l’exemple, qui voudrait échanger le massage contre un soin du visage, c’est la question centrale. Un pur bon de prestation ne prévoit pas cet échange. Que le studio l’autorise tout de même relève de sa décision ; certains studios fixent une règle à ce sujet dans leurs conditions.
Ce qui figure sur un bon
Un bon s’imprime vite. Pour qu’il reste sans ambiguïté deux ans plus tard, de nombreux bons contiennent ces indications :
- Le nom et l’adresse du studio, pour que l’on sache où il est valable
- Un numéro unique, qui réapparaît dans la liste des bons
- La date d’émission
- Le montant ou la prestation, selon le type de bon
- Une indication sur la validité, si le studio en prévoit une
- Les règles d’utilisation : si un solde reste, s’il est remboursé en espèces, si le bon vaut pour des produits
Savoir si le nom de la personne qui reçoit le cadeau doit figurer sur le bon est une question de présentation. Un bon sans nom peut être offert à une autre personne ; un bon nominatif est plus personnel. Pour l’utilisation, le studio n’a le plus souvent pas besoin du nom ; le numéro suffit.
La liste des bons : numéro, solde, utilisation
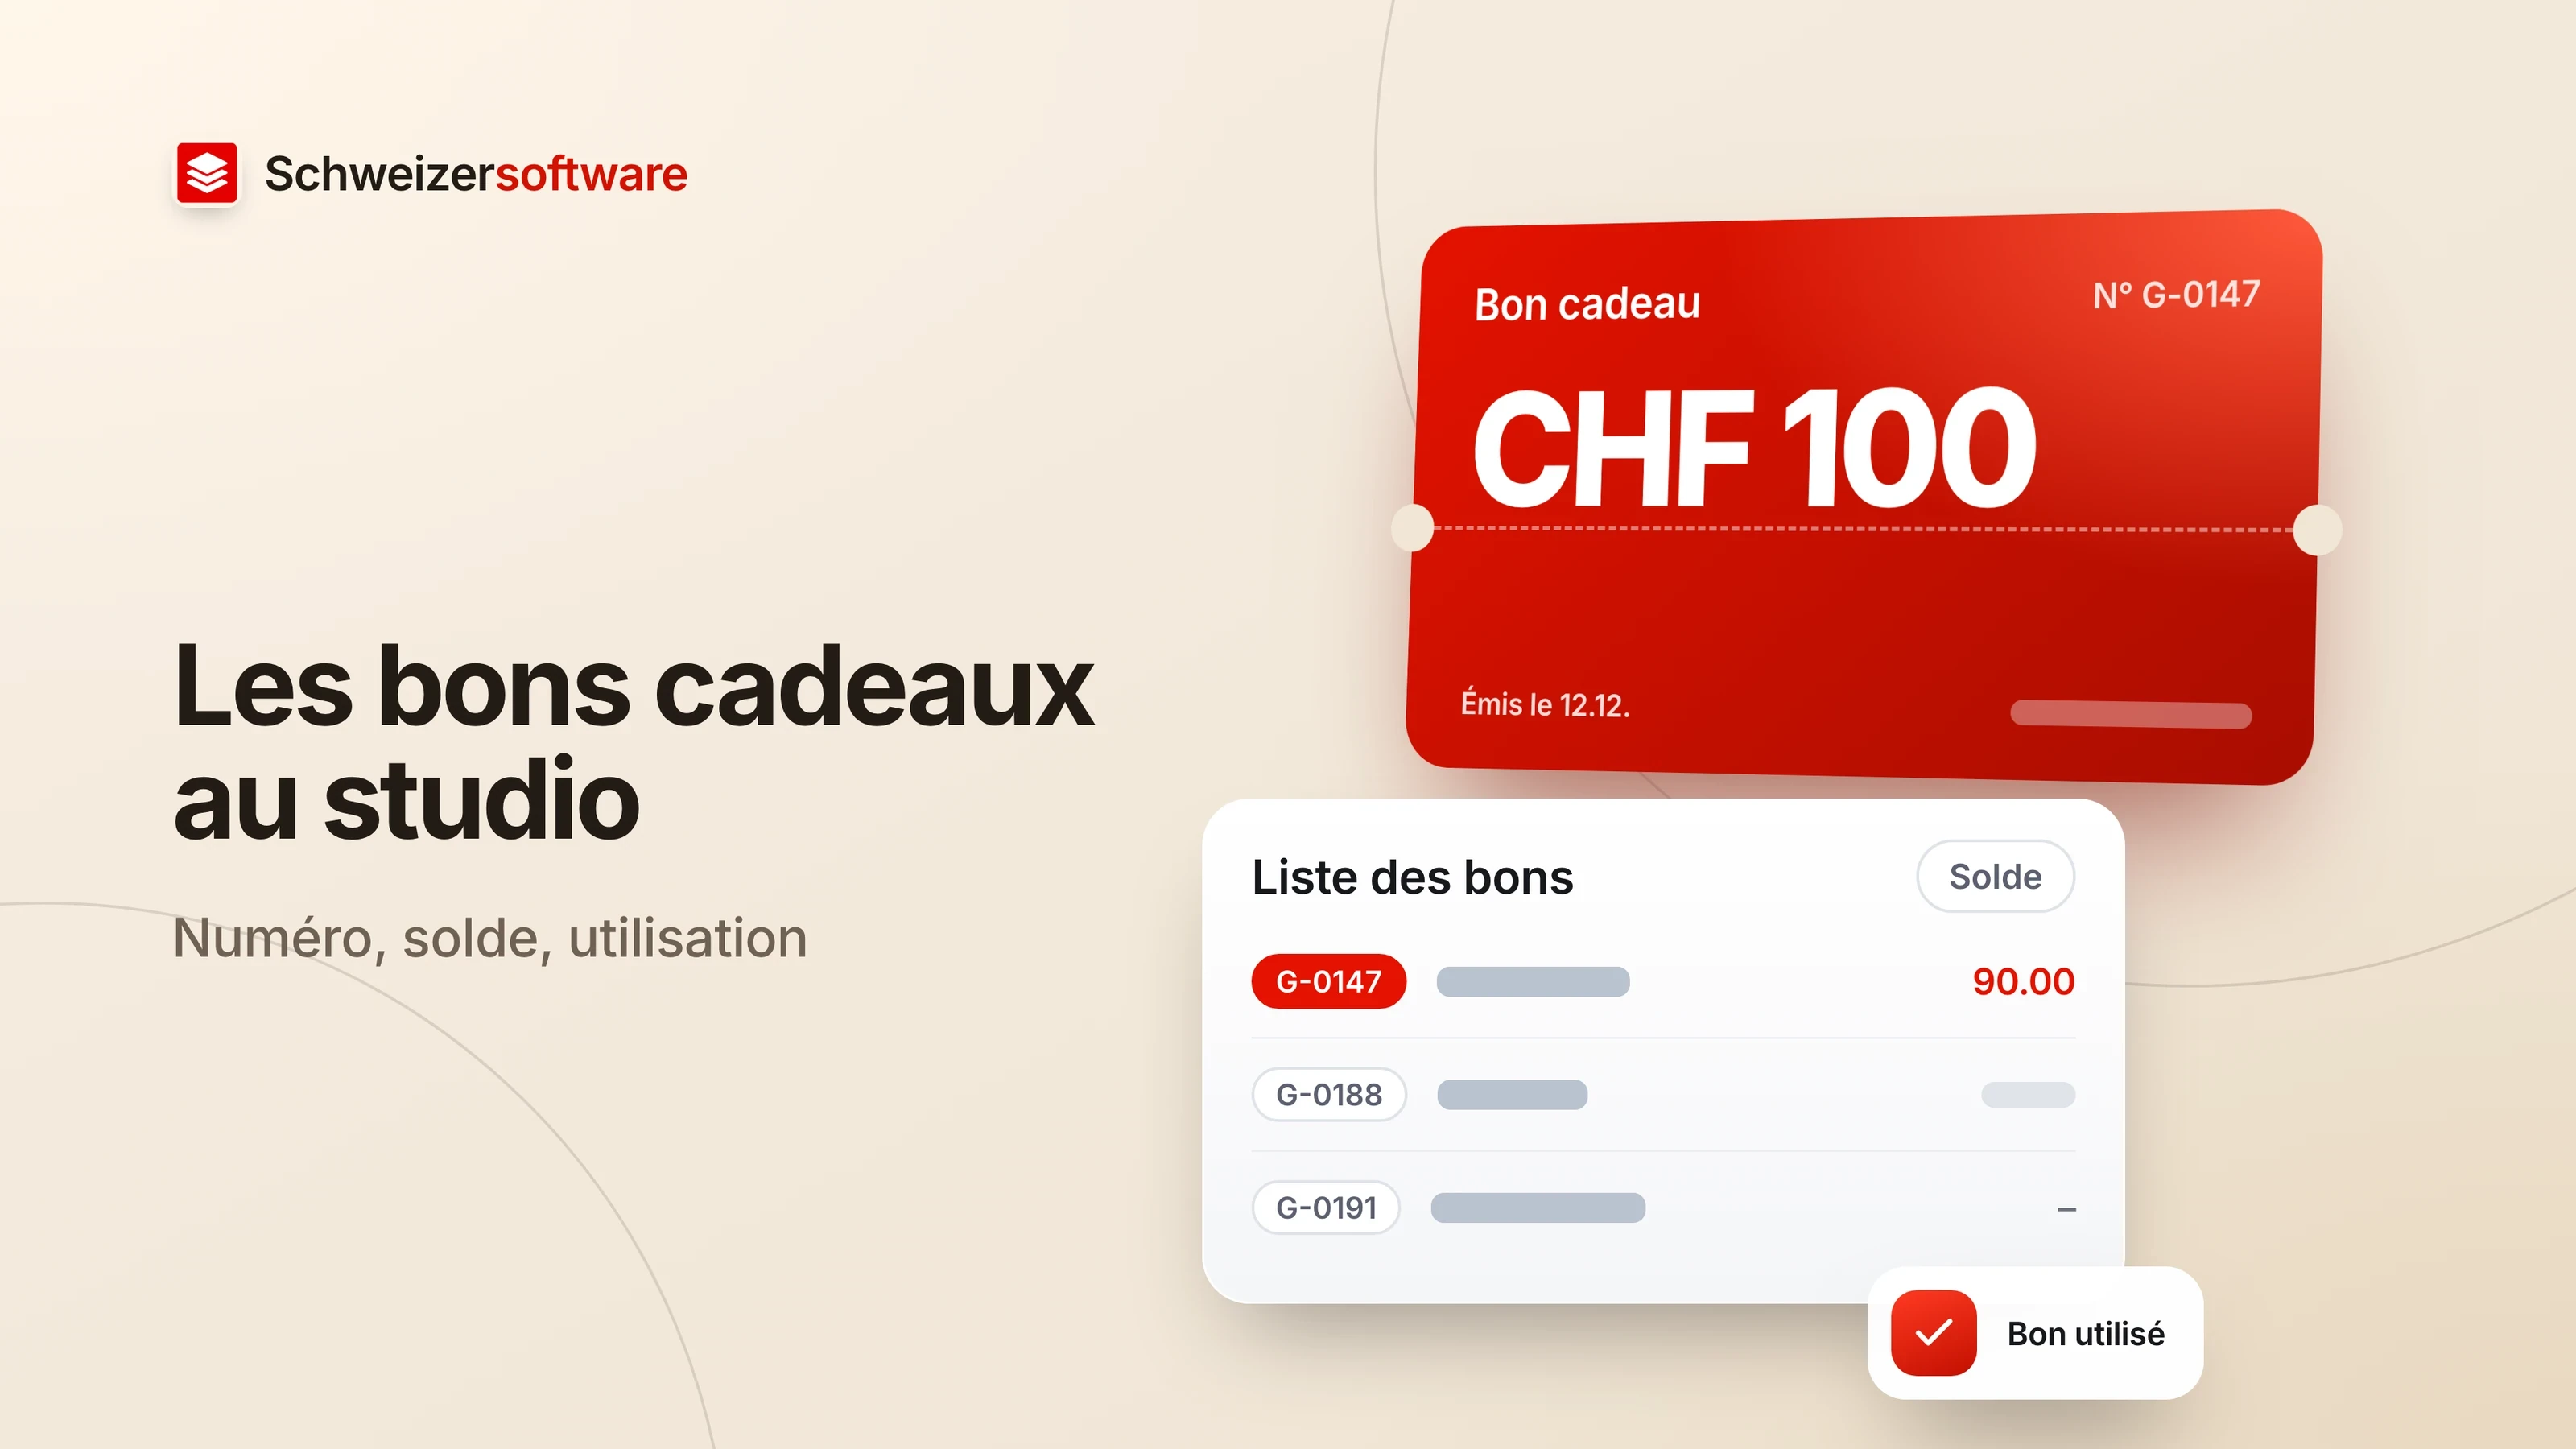
Le numéro sur le bon ne vaut que ce que vaut la liste dans laquelle il figure. Une liste des bons répond à trois questions : ce bon est-il authentique ? Combien reste-t-il ? Et combien reste-t-il au total ? Selon l’AFC, les bons peuvent être émis sous forme physique ou électronique ; la liste est la même dans les deux cas.
| Numéro | Émission | Type | Montant / prestation | Utilisé | Solde |
|---|---|---|---|---|---|
| G-0147 | 12.12.2024 | Valeur | CHF 150.00 | 03.02.2025 : CHF 60.00 | CHF 90.00 |
| G-0188 | 20.12.2025 | Prestation | Massage 60 min | – | 1 massage |
| G-0191 | 22.12.2025 | Valeur | CHF 80.00 | 14.01.2026 : CHF 80.00 | – |
Pour les bons de valeur, l’utilisation partielle est fréquente : un soin coûte moins que le bon, et le reste demeure. Sans liste, le solde n’existe que sur le papier, dans la main de la cliente, souvent écrit à la main. Avec une liste, il peut être vérifié à tout moment, même si le bon est perdu.
La liste soulève aussi une question de protection des données. La loi sur la protection des données exige que les données personnelles ne soient collectées que pour une finalité déterminée et reconnaissable et traitées de manière proportionnée ; les données qui ne sont plus nécessaires sont détruites ou anonymisées (art. 6 LPD). Pour une liste des bons, le numéro suffit souvent. Le nom et les coordonnées de l’acheteuse ne sont consignés que s’il y a une raison, par exemple un envoi par la poste.
Validité et prescription : ce que dit le Code des obligations
Certains studios impriment une date d’échéance sur leurs bons, par exemple un ou deux ans à compter de l’émission. En matière de créances, la loi contient elle-même les règles générales de prescription du Code des obligations (CO) :
- Selon l’art. 127 CO, les créances se prescrivent par dix ans, à moins que le droit civil fédéral n’en dispose autrement.
- L’art. 128 CO énumère les créances qui se prescrivent par cinq ans, notamment celles qui résultent de travaux d’artisans et de la vente de marchandises au détail. L’article ne mentionne pas les bons.
- Selon l’art. 129 CO, les délais de prescription prévus par ce titre ne peuvent être modifiés par la volonté des parties.
- Selon l’art. 130 CO, la prescription court dès que la créance est exigible.
- Selon l’art. 142 CO, le juge ne peut pas suppléer d’office le moyen résultant de la prescription.
Indépendamment de cette question, certaines pratiques rendent les discussions au comptoir plus rares : la date d’échéance bien visible sur le bon plutôt que seulement dans les CG, un rappel à la clientèle lorsqu’un bon avec un solde ouvert arrive bientôt à échéance, et une règle fixée pour le cas où quelqu’un se présente après la date. Les cartes multi-entrées et les abonnements soulèvent des questions très proches ; les mêmes questions s’y posent.
Les bons et la TVA
Que la TVA joue un rôle ou non dépend du chiffre d’affaires. Selon l’AFC, le seuil d’assujettissement est de 100 000 francs de chiffre d’affaires issu de prestations en Suisse et à l’étranger ; en dessous, une entreprise peut éventuellement s’assujettir volontairement. Pour un studio qui n’est pas assujetti, la distinction suivante n’a pas d’importance fiscale.
Pour les studios assujettis, l’AFC décrit le traitement dans l’Info TVA 04, chiffre 2.7.6. Elle a publié cette pratique le 17 mars 2025 comme première fixation de pratique à la suite d’un arrêt de tribunal.
| Bon de valeur | Bon de prestation | |
|---|---|---|
| À la vente | comme un moyen de paiement : pas de prestation, pas de contre-prestation | le prix d’achat est considéré comme un paiement anticipé (art. 40, al. 1, let. c, LTVA) |
| Impôt décompté | lors de l’utilisation | dans la période où le prix d’achat est encaissé |
| Impôt sur le bon | ne doit pas être mentionné | aucune indication à ce sujet dans ce chiffre |
| Non utilisé ou prescrit | – (le décompte n’a lieu qu’à l’utilisation) | correction possible comme diminution de la contre-prestation (art. 41, al. 1, LTVA) |
L’AFC explique la distinction par des exemples. L’un d’eux est une carte d’un restaurant de vente à l’emporter pour dix repas de midi, sur laquelle une case est tamponnée par repas ; l’AFC la range parmi les bons de prestation. Si la même carte donne aussi droit à des boissons soumises à un autre taux, il s’agit selon l’AFC d’un bon de valeur, parce que le taux d’impôt n’est pas encore déterminable lors de la vente. Un forfait de cinq soins du visage est construit de façon semblable à la carte de repas. Comment classer un forfait ou un bon donné, les studios le clarifient avec leur fiduciaire ou directement avec l’AFC.
Les bons dans la comptabilité
Même sans TVA, les bons relèvent de la comptabilité, car entre la vente de décembre et le soin de mars, il y a souvent un bouclement annuel. Le Code des obligations pose à ce sujet des principes, sans mentionner les bons :
- Les entreprises individuelles et les sociétés de personnes dont le chiffre d’affaires est inférieur à 500 000 francs ne tiennent qu’une comptabilité des recettes et des dépenses ainsi que de la situation patrimoniale (art. 957, al. 2, CO).
- Selon l’art. 958b CO, les charges et les produits sont délimités dans le temps et dans la matière. Qui réalise au plus 100 000 francs de chiffre d’affaires net tiré de la vente de biens et de prestations de services peut y renoncer et s’en tenir aux recettes et aux dépenses.
- Les livres et les pièces comptables sont conservés pendant dix ans selon l’art. 958f CO, sur papier ou sous forme électronique.
Comment les bons ouverts apparaissent dans les comptes d’un studio donné est une question pour la fiduciaire. Une liste complète des bons rend toutefois la réponse simple : elle montre, à une date de référence, combien a été vendu, utilisé et reste ouvert.
Retour aux trois questions
Avec une liste des bons et des règles consignées, les questions du début deviennent gérables. Le solde de la cliente lucernoise figure dans la liste, avec la date de la première utilisation ; ce qui vaut après l’échéance imprimée, c’est la règle fixée par le studio qui le décide, dans le cadre de la loi. Savoir si le bon de massage de Bienne vaut pour un soin du visage, le bon et ses conditions y répondent. Et la fiduciaire reçoit les montants ouverts à la fin de l’année sous la forme d’un seul chiffre plutôt que d’une boîte pleine de doubles.
Notre idée pour les instituts de beauté ne prévoit pas de bons cadeaux pour la première version ; les cures et forfaits payés d’avance en font en revanche partie. L’application comptera combien de séances restent ouvertes. Nous construirons les bons si les instituts le demandent.
Sources
- 1.Obligationenrecht (OR, SR 220), Art. 127–130, 142, 957, 958b und 958f (vérifié le 10 octobre 2026)
- 2.ESTV: MWST-Info 04 Steuerobjekt, Ziff. 2.7.6 Gutscheine (vérifié le 10 octobre 2026)
- 3.ESTV: MWST-Steuerpflicht (vérifié le 10 octobre 2026)
- 4.Bundesgesetz über den Datenschutz (DSG, SR 235.1), Art. 6 (vérifié le 10 octobre 2026)
Être informé au lancement
Cette idée est encore en préparation. Inscrivez-vous et nous vous écrirons une seule fois, lorsqu’elle deviendra une application. L’inscription est sans engagement – pas de newsletter, pas de publicité.
Voir l’idée